

Le vieillissement de la population humaine soulève de nombreuses questions tant pour les secteurs public que privé, notamment sur la manière de le financer.
Mais la problématique pose également des questions aux entreprises soucieuses du bien-être et de la longévité de la société : les prestataires d’assurance santé et vie. Reinsurance Group of America (RGA) prend cela à une échelle plus large, en fournissant un cadre financier au secteur de l’assurance grand public.
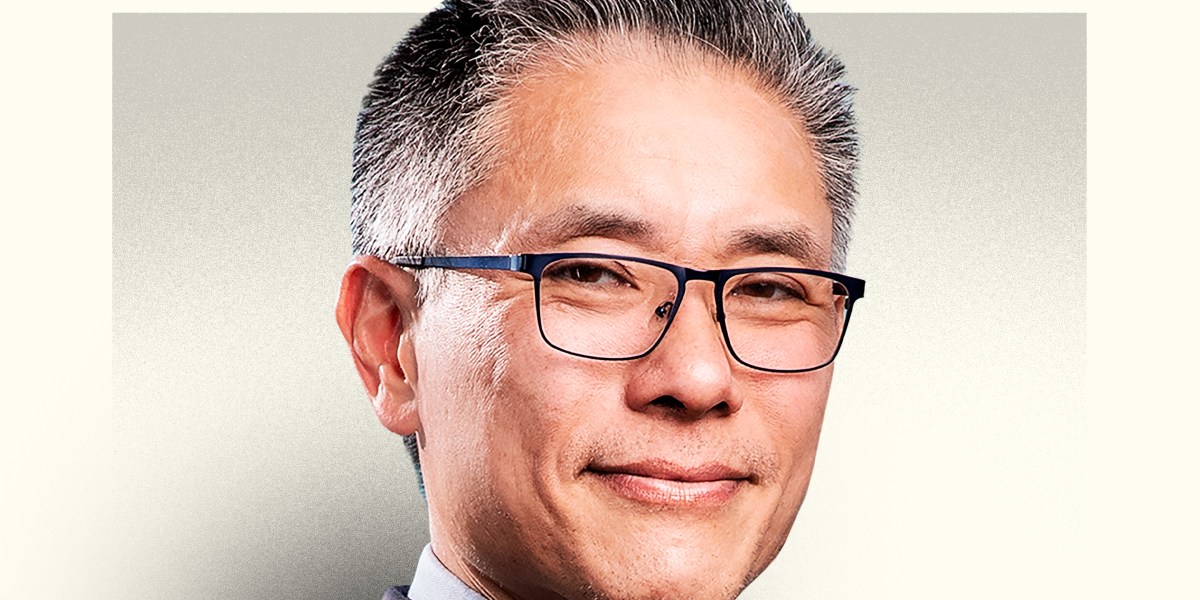
Le PDG de RGA, Tony Chen, a déclaré que les extensions de longévité pourraient changer la forme et les flux de trésorerie du secteur à l’avenir, mais qu’il s’agissait toujours d’une bonne nouvelle pour l’industrie.
Il a souligné que la RGA est exposée à différents aspects de la population âgée car elle réassure non seulement la mortalité (en versant une prestation en cas de décès), mais réassure également le risque de longévité si une personne vit plus longtemps que prévu.
Cet âge ne fait que vieillir. L’espérance de vie aux États-Unis a considérablement augmenté au cours des 30 dernières années (bien qu’elle ait diminué pendant la pandémie de coronavirus), selon les données des instituts de recherche Peterson Center on Health Care et KFF. Par exemple, en 1990, l’Américain moyen vivait jusqu’à 75 ans. D’ici 2022, ce nombre atteindra 78, contre près de 79 avant l’épidémie de coronavirus.
Cette situation est encore plus prononcée parmi les pays comparables aux États-Unis, comme les pays du G7. L’espérance de vie moyenne dans ces pays était de 77 ans en 1990, mais elle passera à 82,5 ans en 2022.
À mesure que l’espérance de vie augmente, les consommateurs deviennent plus confiants quant à leurs perspectives de santé, réduisant potentiellement leur besoin d’assurance. Cela signifie que les clients de RGA en souffriront.
Mais Chen ne voit pas ces dominos tomber, a-t-il déclaré à Fortune dans une interview exclusive : « Je ne pense pas que les gens achèteront moins d’assurance-vie parce qu’ils pensent qu’ils vont vivre plus longtemps, mais j’espère qu’ils le feront. Les gens ont un besoin urgent d’assurance-vie.
« Si vous avez la malchance d’être heurté par une voiture ou quelque chose du genre, vous devrez rembourser l’hypothèque de votre famille. »
Il a ajouté : « Sur le front de la longévité, nous allons malheureusement voir les consommateurs prendre davantage conscience du fait qu’ils peuvent survivre à leurs économies, et c’est effrayant. »
Chen a ajouté que cette reconnaissance serait « assez lente » et « probablement trop tard ». « Si le budget du gouvernement augmente encore, on pourrait penser que le montant d’argent que nous recevons du gouvernement diminuerait avec le temps, nous aurions donc besoin de davantage de financements privés. »
« Cette perception est donc le déficit d’assurance, ce que j’appelle le déficit d’assurance longévité, et nous sensibilisons à ce sujet, mais les gens préfèrent généralement recevoir une somme forfaitaire plutôt que de recevoir une rente pour le reste de leur vie. C’est un trait humain. »
Quand le centime tombera-t-il ?
Le fait que les individus survivent à leur épargne et, par conséquent, deviennent encore plus dépendants de l’État, n’est pas une préoccupation nouvelle pour les dirigeants d’entreprise exposés à ce problème.
BlackRock, par exemple, fait la promotion de produits de retraite et de retraite pour aider les gens à épargner plus efficacement lorsque leurs revenus cesseront.
Larry Fink, PDG de la société mondiale de gestion d’investissement, a déclaré plus tôt cette année : « L’un des problèmes fondamentaux aux États-Unis est que la retraite n’est pas un problème sérieux pour les sociétés Fortune 500. Nous apportons un soutien important à nos employés pour garantir qu’ils bénéficient de prestations de retraite adéquates.
« C’est plus que cela. Nous refusons de discuter de la manière dont nous pouvons développer davantage notre économie avec la participation d’un plus grand nombre d’Américains. C’est pourquoi nous devons avoir cette conversation à Washington. Cela doit être considéré comme une priorité nationale et une promesse nationale envers tous les Américains. »
En fait, le milliardaire de 1,2 milliard de dollars a affirmé l’année dernière que les jeunes générations étaient plus « en précarité financière » parce qu’elles craignaient le système dans lequel elles se retrouveraient. « Ils croient que ma génération, les baby-boomers, sont tellement préoccupés par leur propre bien-être financier qu’ils ne rendent pas service à ceux qui suivront. Et dans le cas de la retraite, ils ont raison », a déclaré Fink.
Chen estime qu’avec les mesures de relance du gouvernement, du secteur privé et des consommateurs, la nécessité d’une préparation financière à la retraite sera reconnue « progressivement ».
« Pour qu’un écosystème soit efficace, de nombreux éléments doivent fonctionner », explique Chen. « Ce que je dirais, c’est que… la conscience de la retraite est probablement plus répandue chez les personnes les plus riches, donc les populations mal desservies sont probablement encore dépendantes du gouvernement. »
« Les gouvernements doivent éduquer, les consommateurs ont vraiment besoin d’écouter et d’être éduqués, et il est clair que les entreprises sont un moteur important pour faire avancer ce projet. »
« Mais si les consommateurs et les distributeurs ne sont vraiment pas informés ou n’en veulent pas, cela va être difficile. »
